
中系CSP下修订单抵销北美拉货,2027年NAND Flash供需将反转走跌
根据TrendForce最新记忆体产业研究,2027年全球NAND Flash产业将迎来供需反转;在整体供给量将高速成长的情况下,因中系云端服务供应商(CSP)大幅下修enterprise SSD订单,且来自消费性电子产品的需求可能进一步萎缩,市场供过于求情势将加剧,TrendForce预估,2027年第一季起整体NAND Flash合约价格将转向下跌趋势,跌幅可能逐季扩大。
TrendForce估计,2027年全球NAND Flash产业资本支出将年增26.7%,达299亿美元。由于北美地区高效能储存需求强劲,原厂扩产、制程转进脚步未停,加上QLC产品渗透率与高层数制程皆有提升,即便部分供应商考量消费性需求低迷,稍微放慢扩产速度,预估2027年全球NAND Flash供给位元年成长率仍将介于25-30%间。
Enterprise SSD作为NAND Flash产业的主要成长动能,于不同地区的需求程度出现分化。在北美市场,美系CSP受惠于已动工的AI Agent与通用型server专案,近期再度上调2027年需求量。中系CSP则因面临GPU短缺、库存偏高、Token价格战等挑战,下调2027年的enterprise SSD订单总量,幅度超越美系厂商的增量。
在消费类市场,预期2027年因低价记忆体库存耗尽,整机产品面临涨价压力,出货量将再受影响。此外,品牌厂为控制BOM cost,必须缩减产品容量规格,造成单机平均搭载容量大幅下降,需求缺口进一步扩大。
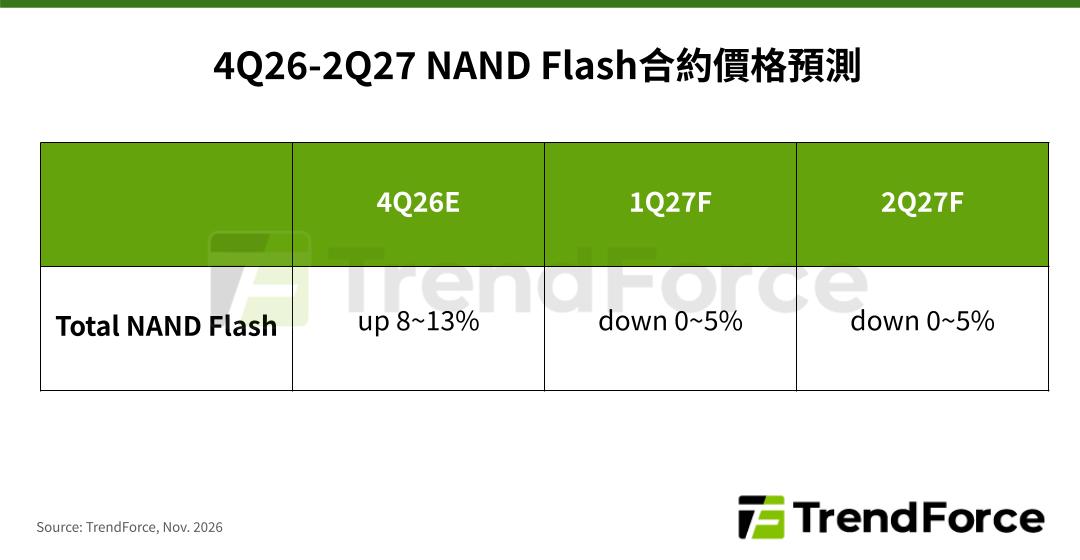
预估1Q27 NAND Flash价格季减0-5%,2Q27起全品项进入跌价循环
TrendForce表示,因全球消费类产品出货量持续下修、中国市场enterprise SSD订单下调,NAND Flash合约价格于2026年第四季已显露疲态,TrendForce据此下修季度涨幅为8-13%。需求疲软引发通路清库存压力,导致现货价格近期剧烈修正20%以上。
展望2027年,由于中系CSP下调enterprise SSD需求幅度抵销北美订单成长,全年供给增速将明显高于需求增加,供过于求态势加剧,预计第一季整体NAND Flash合约价格将季减0-5%,自第二季起各项产品都将步入跌价循环。
TrendForce指出,后续市场发展将取决于中系CSP库存去化程度、海外GPU采购限制变化,以及2028年消费类市场延续采用降规记忆体的情况。此外,美国期中选举后的政策走向变化,是否将影响正处于规划、申请许可阶段的2028年大型AI资料中心专案,其审批进度、资本支出节奏将直接影响2027下半年的提前备货动态。